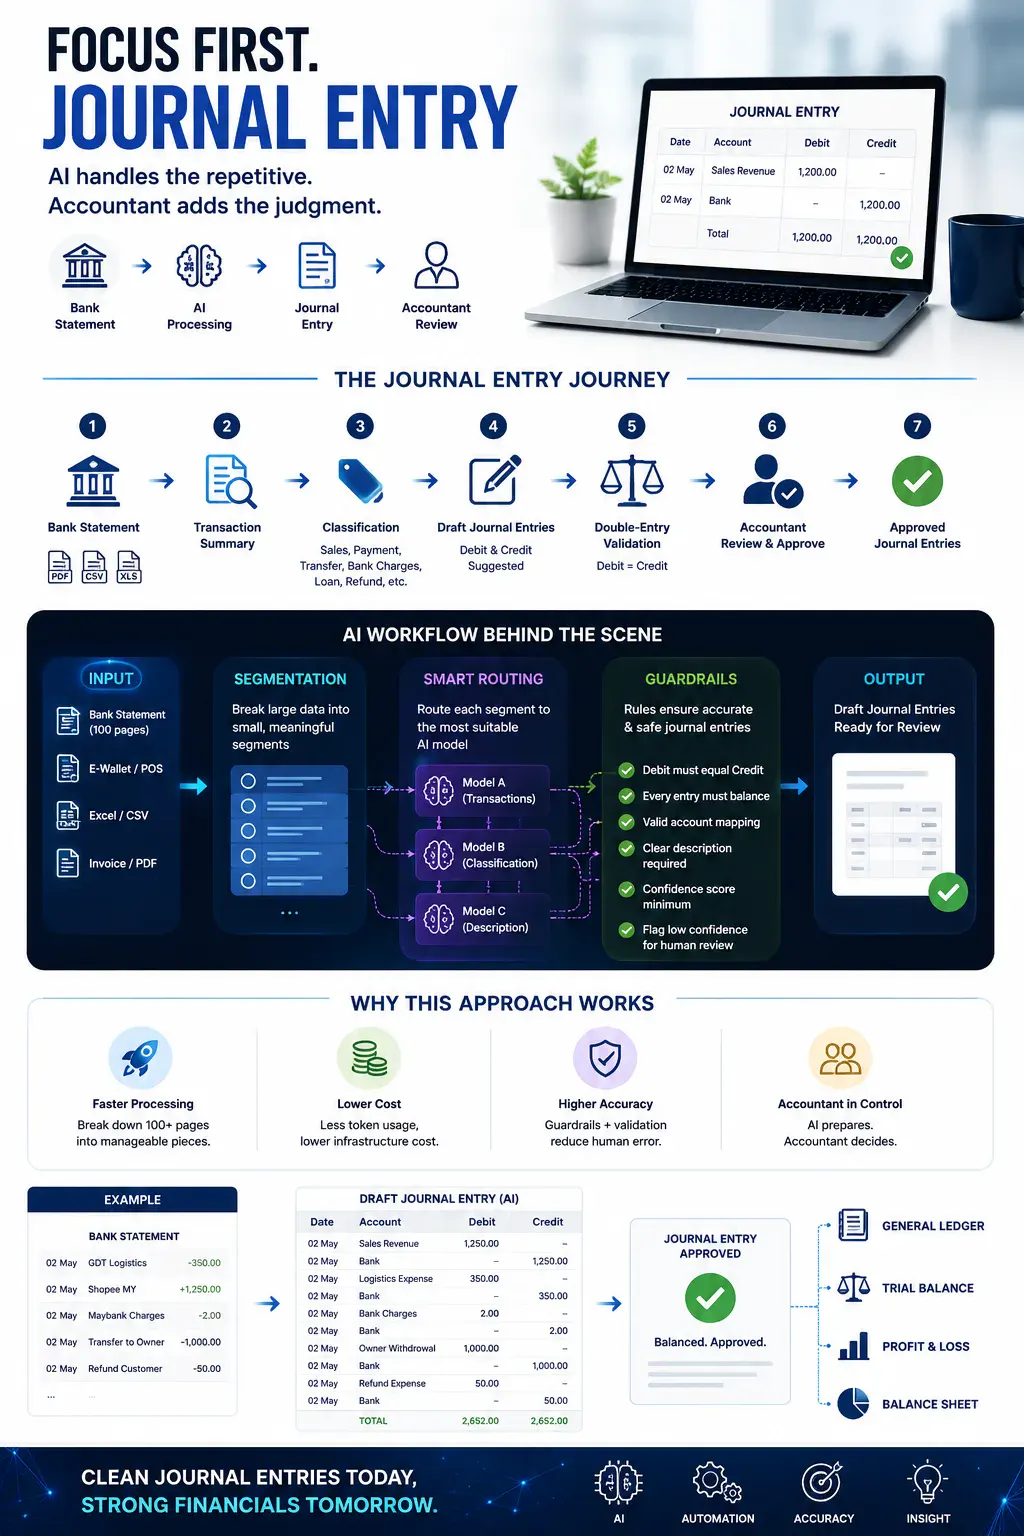
Mulakan dengan Entri Jurnal. Yang Lain Ikut Kemudian.
Dari sudut operasi, banyak 中小企业 di 马来西亚 tidak menjalankan sistem perakaunan yang lengkap. Yang ada ialah penyata bank, rekod pembayaran, helaian kerja, dan invois.
Sebelum cuba keluarkan penyata kewangan penuh, kita perlu tetapkan asas proses yang kukuh: entri jurnal.
Bagi saya, aliran kerja yang praktikal seharusnya mengikut urutan SOP yang jelas:
Penyata 银行 → 摘要 Transaksi → Klasifikasi Transaksi → Draf Entri Jurnal → Pengesahan Double-分录 → Semakan Akauntan
AI akan mengenal pasti corak berulang seperti resit jualan, bayaran pembekal, caj bank, bayaran balik pinjaman, pemindahan, bayaran balik, dan pengeluaran pemilik. Transaksi tersebut kemudian ditukar kepada draf entri jurnal, bersedia untuk semakan.
Namun, menjana entri sahaja tidak cukup. Yang penting ialah setiap entri lalui proses validasi dengan konsisten.
Setiap entri jurnal mesti memenuhi palang kawalan yang ketat:
- 借方 mesti seimbang dengan Kredit
- Setiap transaksi mesti seimbang
- Setiap entri perlukan huraian bermakna
- Skor keyakinan (confidence scores) perlu menandakan entri yang memerlukan semakan manusia
Di AINNA, kita lihat skor keyakinan ini sebagai tanda amaran dalam aliran operasi-membantu pasukan akauntan kenal pasti mana entri yang memerlukan perhatian segera.
Pendekatan ini tidak menggantikan akauntan. Ia membuang kerja pembukuan berulang sambil memastikan profesional kekal mengawal setiap keputusan akhir.
Menurut pengalaman saya dalam perancangan pengeluaran dan operasi, automasi entri jurnal adalah titik permulaan paling praktikal untuk AI dalam perakaunan. Apabila entri jurnal bersih dan tersusun, Lejar Am (一般 Ledger), Imbangan Percubaan (试算平衡ance), Penyata Untung & Rugi, dan Penyata Kedudukan Kewangan menjadi output berstruktur-bukan projek manual.
Bina asas terlebih dahulu. Operasi selepasnya akan mengikut jadual.
#会计 #JournalEntry #DoubleEntry #Bookkeeping #AI #自动化 #中小企业 #财务 #DigitalTransformation













Ruang pembaca
Apa pendapat anda?
Komen disemak sebelum diterbitkan. 电子邮件 diperlukan untuk moderasi dan tidak dipaparkan kepada pembaca.
bersedia untuk semakan这个说法我要拿回去跟同事讨论。
我特别喜欢penyata 银行这一部分,内容没有把实施过程说得太简单。
还在消化这段说明这一段。
先存起来,主要是为了这部分。
总结部分让yang lain ikut kemudian的重点更加清楚。
这篇文章对yang penting ialah setiap entri的解释很清楚,实际操作的重点也很容易理解。
文章对transaksi tersebut kemudian ditukar kepada的结论比较平衡,不只是强调好处。
关于entri jurnal的例子很实用,适合团队继续讨论。