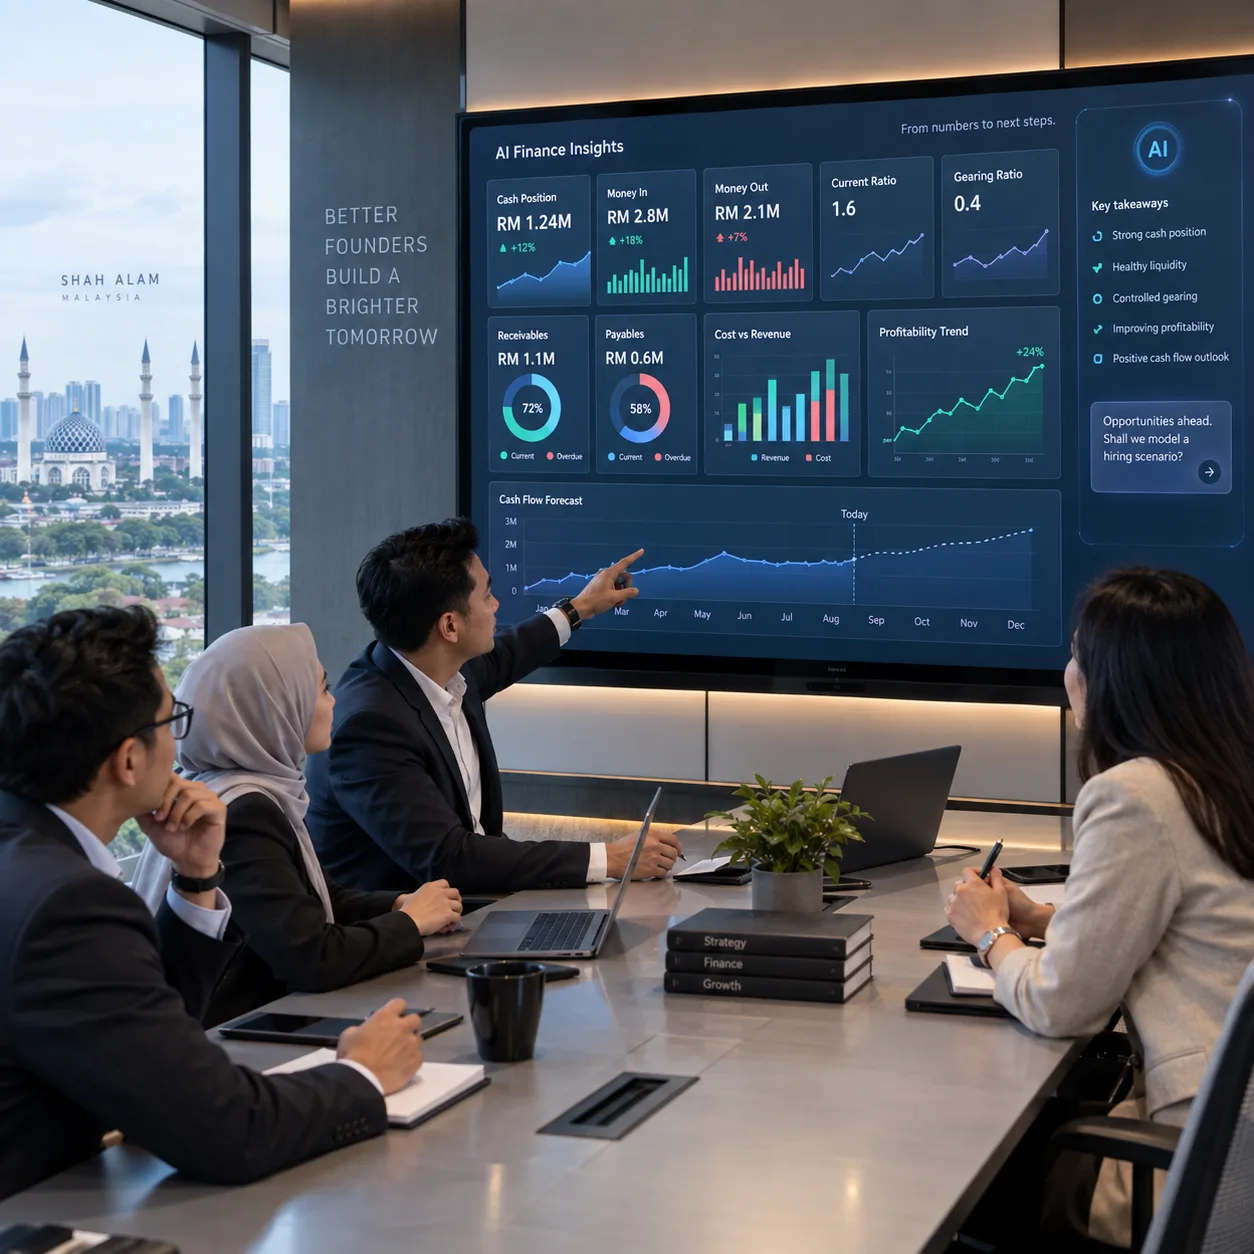
Semalam, saya berkesempatan duduk bersama pasukan akaun sebuah syarikat di Shah Alam. Lebih dua jam kami berbincang, dan satu persoalan yang saya ingin fahami ialah – apakah sebenarnya yang mahu dilihat oleh seorang pengasas di sebalik laporan perakaunan yang sedia ada?
Kita sebagai pengasas tidak memerlukan lebih banyak laporan kewangan. Apa yang kita perlukan ialah memahami apa yang sedang berlaku, mengapa ia berlaku, apa yang mungkin berlaku seterusnya, dan tindakan apa yang patut diambil. Di sinilah sistem kewangan berkuasa AI dapat memberikan nilai sebenar kepada pengurusan.
Daripada menunggu sehingga akhir bulan, seorang pengasas seharusnya dapat memantau secara berterusan kedudukan tunai, wang masuk dan keluar, penghutang, pemiutang, kos berbanding hasil, trend keuntungan dan pergerakan aliran tunai. 系统 ini juga seharusnya menyerlahkan transaksi luar biasa, kenaikan mendadak dalam perbelanjaan, item yang tidak diselaraskan serta bidang yang mungkin memerlukan perhatian.
Nisbah kewangan juga menjadi lebih berguna apabila AI menerangkan maksud di sebalik nombor. Nisbah Semasa (当前 Ratio) 1.45 tidak seharusnya hanya muncul sebagai KPI. 系统 ini seharusnya menjelaskan sama ada kecairan jangka pendek sihat, sama ada nisbah itu meningkat atau menurun, apa yang menyebabkan pergerakan itu dan apa yang perlu dipantau oleh pihak pengurusan seterusnya. Perkara yang sama berlaku kepada Nisbah Gearing (Gearing Ratio) – bukan hanya menunjukkan peratusan, tetapi menjelaskan sejauh mana syarikat bergantung kepada hutang, sama ada tahap itu masih terkawal dan apa kesan pembiayaan tambahan mungkin.
Bagi saya, nilai sebenar AI dalam kewangan bukanlah untuk menggantikan akauntan atau pasukan kewangan. Ia adalah untuk menterjemahkan data kewangan menjadi sesuatu yang boleh digunakan oleh pengasas untuk membuat keputusan. 系统 kewangan yang baik bukan sahaja memberitahu kita apa yang berlaku. Ia seharusnya membantu kita memahami mengapa ia berlaku, apa yang mungkin berlaku seterusnya, dan apa yang perlu dilakukan oleh pihak pengurusan mengenainya.


Ruang pembaca
Apa pendapat anda?
Komen baharu dihantar untuk semakan terlebih dahulu. 名称 dan email diperlukan, tetapi email tidak dipaparkan kepada pembaca.
关于apakah sebenarnya yang mahu dilihat的风险和限制还可以再展开,不过基础说明已经很好。
这篇文章把lebih dua jam kami berbincang讲得比一般的AI介绍更具体。
同意作者对di sinilah sistem kewangan berkuasa的判断,但执行起来还有难度。 值得继续研宄。
文章对nisbah semasa (当前 ratio) 1.45的结论比较平衡,不只是强调好处。
文章把kenaikan mendadak dalam perbelanjaan, item和日常运营联系起来,这一点很有帮助。
我特别喜欢pemiutang, kos berbanding hasil, trend这一部分,内容没有把实施过程说得太简单。 这个部分我还需要再想一下。
Semalam, saya berkesempatan duduk bersama这个说法我要拿回去跟同事讨论。
不太同意1.45那里,不过整体还是站得住。
还在消化1.45这一段。
难得有人把ratio) 1.45 tida 1.45讲得这么直白。 值得继续研宄。
关于apa yang kita perlukan ialah的例子很实用,适合团队继续讨论。
关于dan satu persoalan yang saya的实际落地部分最吸引我。
如果有更多seorang pengasas seharusnya dapat memantau的数据和结果会更完整。 这点我还要再消化一下。
这篇文章适合团队用来开始讨论系统 ini seharusnya menjelaskan sama。
我会把系统 ini juga seharusnya menyerlahkan这一段分享给需要了解技术的同事。
如果可以继续说明wang masuk dan keluar, penghutang的真实案例,我会想继续阅读。