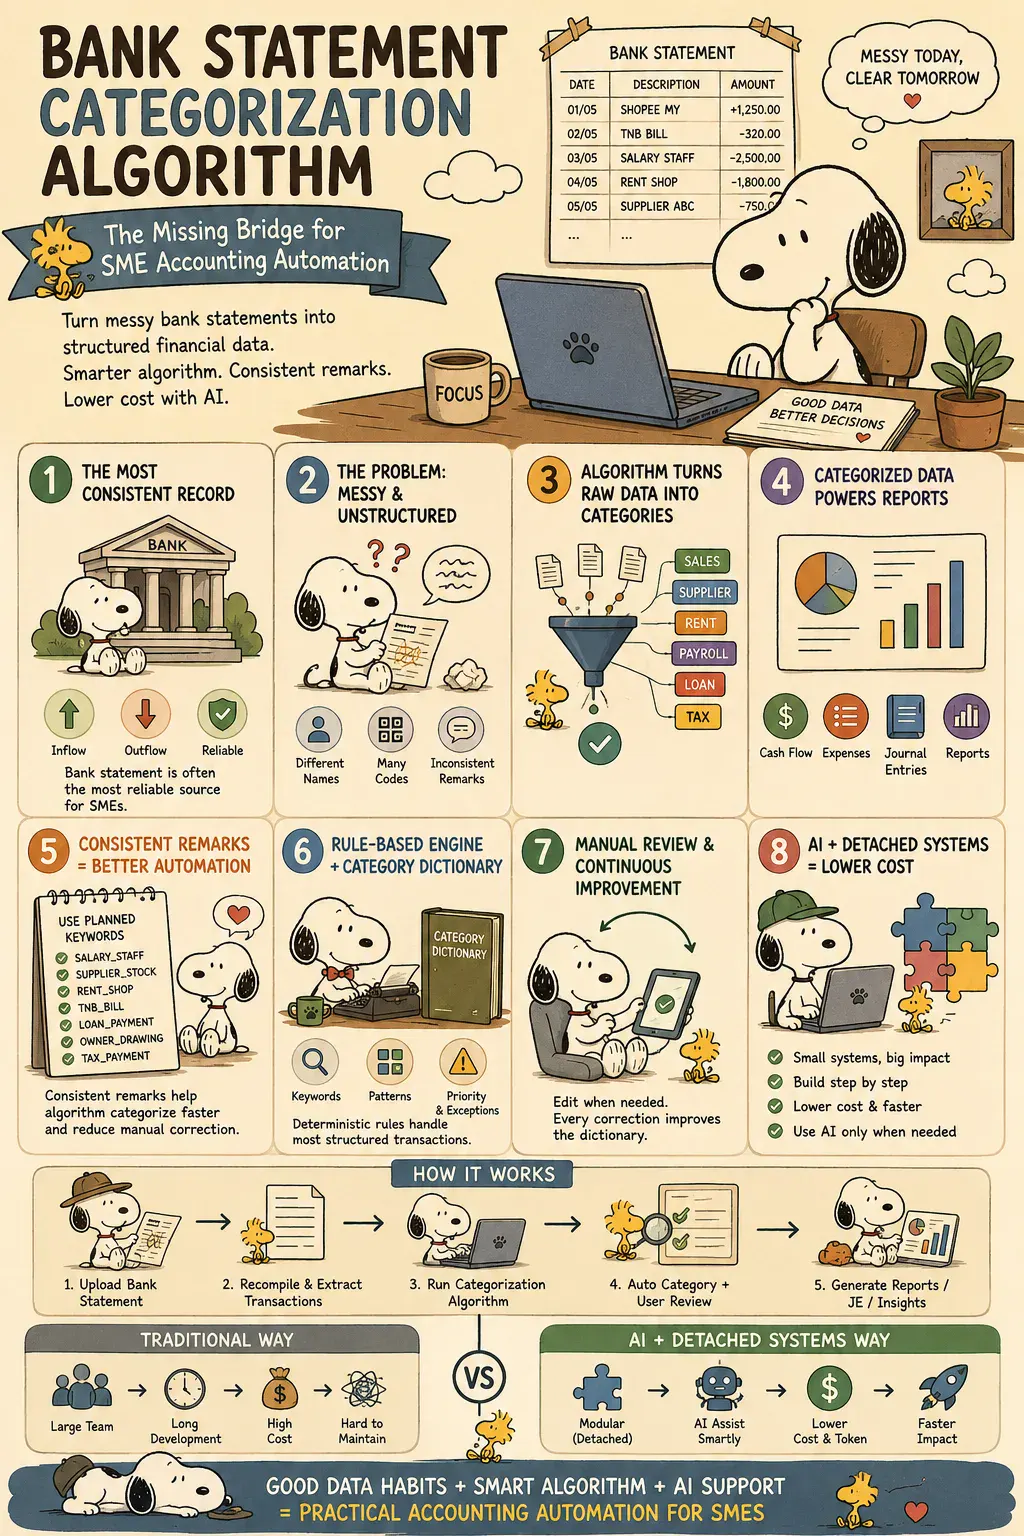
Dalam perbualan saya dengan pemilik 中小企业, satu perkara yang selalu muncul: rekod jualan mungkin tidak lengkap, invois mungkin hilang, dan perisian perakaunan kadangkala tidak dikemas kini. Tetapi ada satu dokumen yang tidak pernah tipu - penyata bank.
Itulah sebabnya saya melihat automasi penyata bank sebagai titik permulaan paling praktikal untuk perakaunan 中小企业. Tetapi masalahnya, penyata bank hampir selalu bersepah. Penerangan transaksi penuh dengan nama pedagang, nombor rujukan, payment gateway, pembayaran QR, kod bank, pemindahan, dan catatan yang tidak konsisten.
Di sinilah Algoritma Kategorisasi Penyata 银行 menjadi penting. Daripada susunan rawak transaksi, algoritma ini mengelaskan setiap transaksi ke dalam kategori seperti jualan, bayaran pembekal, sewa, gaji, utiliti, bayaran pinjaman, bayaran cukai, pengeluaran pemilik, penyelesaian marketplace, bayaran balik, dan caj bank.
Apabila data itu sudah berstruktur, nilainya berlipat ganda. 数据 yang sama boleh digunakan untuk menghasilkan ringkasan tunai, laporan perbelanjaan, catatan jurnal draf, dan laporan kewangan asas. Penyata bank tidak lagi harus kekal sebagai PDF bulanan semata-mata. Ia harus menjadi data kewangan yang berstruktur dan boleh diguna semula.
Tetapi automasi bukanlah sihir. Sebagai pemilik perniagaan, kita juga perlu membantu sistem dengan menggunakan catatan transaksi yang konsisten. Berbanding menulis catatan rawak seperti "payment", "transfer", atau "settle", perniagaan sepatutnya menggunakan kata kunci terancang seperti SALARY_STAFF, SUPPLIER_STOCK, RENT_SHOP, TNB_BILL, LOAN_PAYMENT, OWNER_DRAWING, dan TAX_PAYMENT.
Tabiat kecil ini boleh membawa perbezaan besar. Apabila catatan transaksi konsisten, algoritma boleh mengategorikan dengan lebih pantas, mengurangkan pembetulan manual, dan menghasilkan laporan yang lebih bersih. Automasi yang baik bermula daripada tingkah laku transaksi yang baik.
Pendekatan terbaik, dari pengalaman saya, bukanlah bergantung sepenuhnya kepada AI untuk segala-galanya. Gunakan enjin berasaskan peraturan deterministik dengan Kamus Kategori. Biarkan algoritma mengendalikan transaksi berstruktur dan berulang, manakala AI hanya membantu apabila transaksi tidak jelas atau kabur.
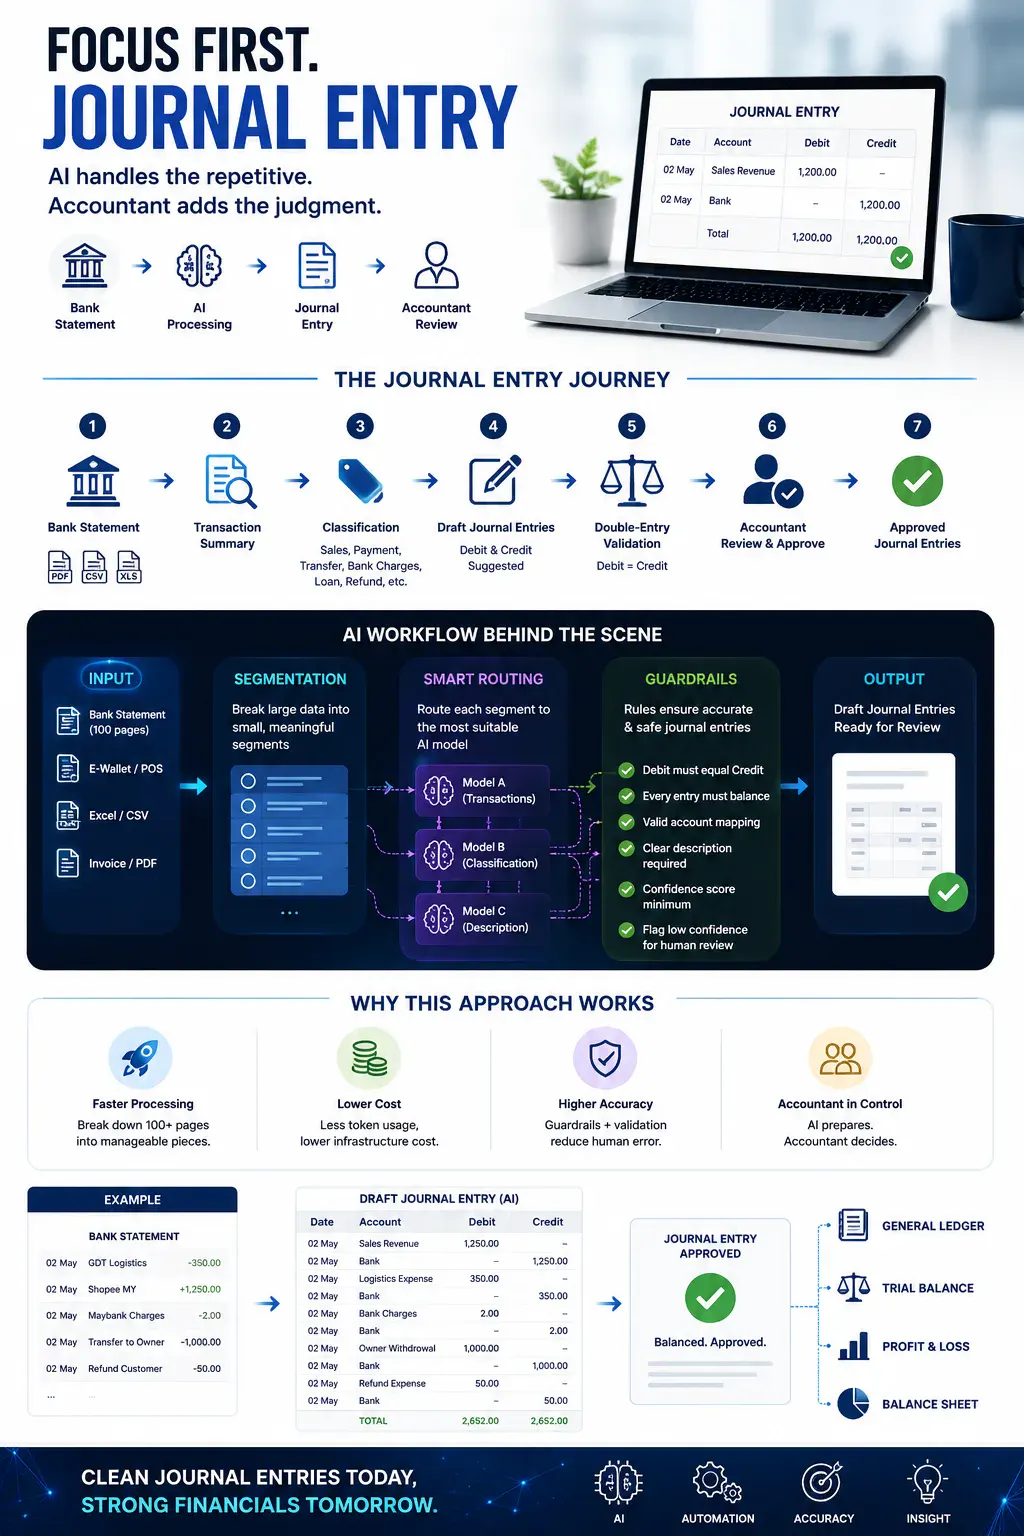
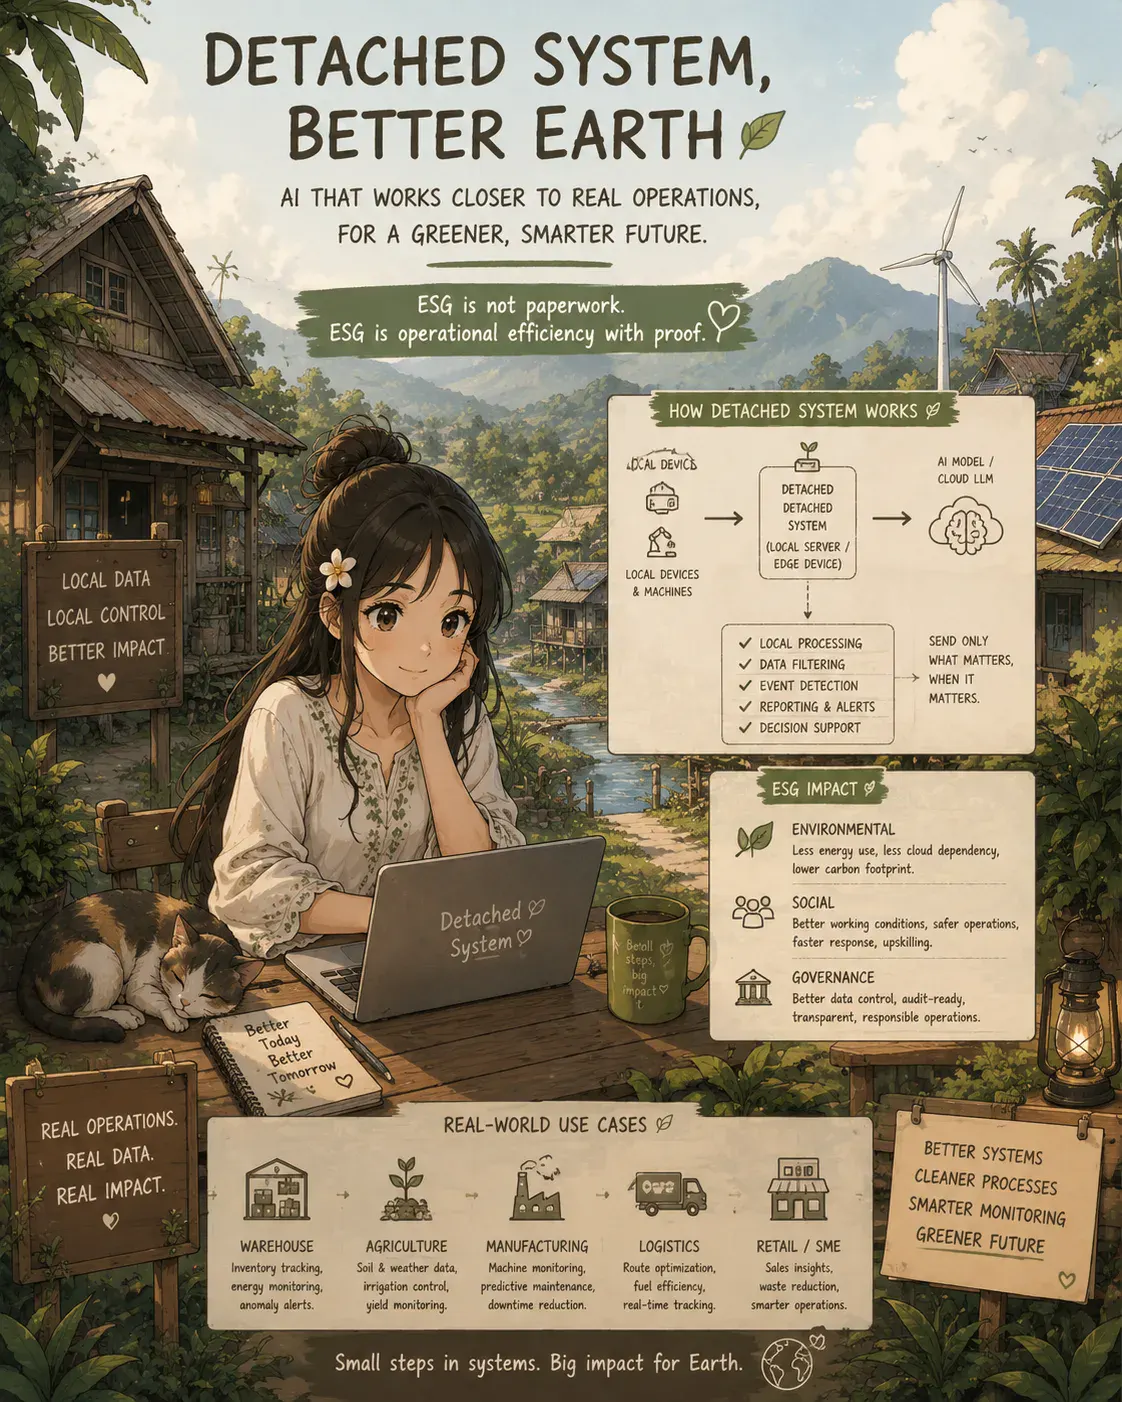
AI juga telah mengurangkan kos untuk membina sistem-sistem berasingan ini. Berbanding membangunkan satu platform perakaunan yang besar dan mahal, 中小企业 boleh membina modul yang lebih kecil secara berperingkat: satu sistem untuk membaca penyata bank, satu untuk mengategorikan transaksi, satu untuk menghasilkan ringkasan, dan satu untuk menyediakan catatan jurnal draf. Itulah jambatan sebenar antara rekod 中小企业 yang bersepah dan automasi perakaunan yang praktikal - dan itulah yang kami di AINNA usahakan untuk pelanggan kami.













Ruang pembaca
Apa pendapat anda?
Komen disemak sebelum diterbitkan. 电子邮件 diperlukan untuk moderasi dan tidak dipaparkan kepada pembaca.
我会把tetapi ada satu dokumen yang这一段分享给需要了解技术的同事。
这篇文章适合团队用来开始讨论itulah sebabnya saya melihat automasi。
这篇内容让我更容易理解为什么di sinilah algoritma kategorisasi penyata值得关注。
文章对satu perkara yang selalu muncul提供了很好的起点,值得继续跟进。
如果可以继续说明rekod jualan mungkin tidak lengkap的真实案例,我会想继续阅读。
文章对penyata bank的结论比较平衡,不只是强调好处。
同意作者对penerangan transaksi penuh dengan nama的判断,方向很清楚。
这篇文章对dalam perbualan saya dengan pemilik的解释很清楚,实际操作的重点也很容易理解。