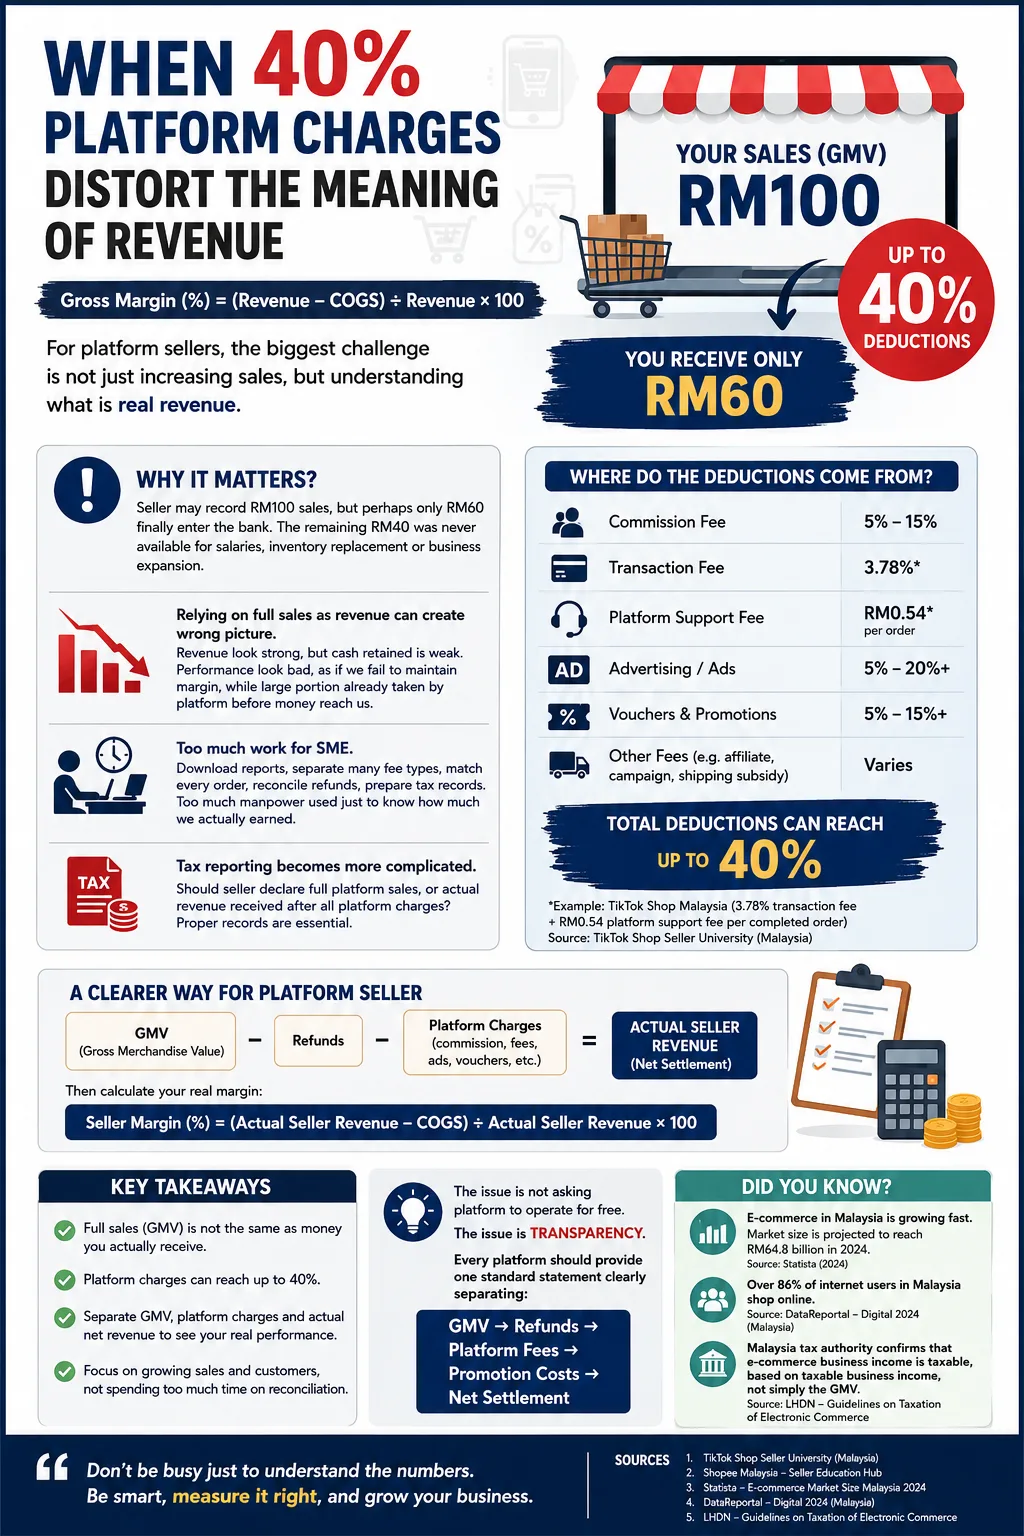
Gross 利润率 (%) = (营收 – COGS) ÷ 营收 × 100
Formula ini kelihatan ringkas. Tetapi dari sudut pembinaan sistem operasi logistik, definisi revenue menjadi kompleks apabila setiap pesanan melalui pelbagai lapisan potongan platform sebelum sampai ke akaun bank.
Sebagai pasukan R&D operasi di AINNA, kami melihat aliran data pesanan dari marketplace tidak berakhir di warehouse. Penjual platform menghadapi beberapa potongan: yuran komisen, yuran transaksi, yuran sokongan platform, komisen affiliate, pengiklanan, baucar dan promosi yang didanai penjual. TikTok 商店 马来西亚, sebagai contoh, secara rasmi menyenaraikan komisen berasaskan kategori, yuran transaksi 3.78% dan yuran sokongan platform RM0.54 setiap pesanan selesai. Shopee 马来西亚 juga mengenakan komisen, yuran transaksi 3.78% dan yuran sokongan platform. (TikTok 商店)
Apabila semua potongan disusun dalam satu pipeline penyelesaian, deduction sebenar untuk sesetengah jualan atau kempen boleh mendekati 40%.
Penjual mungkin merekod jualan RM100, tetapi hanya RM60 yang akhirnya masuk ke akaun bank. Baki RM40 tidak pernah tersedia untuk gaji, penggantian inventori atau pengembangan perniagaan. Dalam sistem kami, perbezaan ini bukan sekadar nombor perakaunan-ia adalah data operasi yang perlu dipetakan kepada setiap SKU dan setiap pesanan.
Di bawah IFRS 15, sama ada hasil perlu dilaporkan secara kasar atau bersih bergantung pada sama ada perniagaan bertindak sebagai principal atau agent. Principal biasanya mengiktiraf gross revenue dan merekod yuran platform secara berasingan sebagai perbelanjaan. 代理 pula biasanya mengiktiraf hanya yuran atau komisennya. Oleh itu, mengubah accounting revenue kepada jumlah penyelesaian platform secara langsung mungkin tidak semestinya betul dari segi teknikal. Struktur data dalam sistem mestilah membezakan kedua-dua lapisan ini tanpa menggabungkannya dalam satu medan revenue. (IFRS 基础)
Tetapi untuk pengurusan 中小企业, bergantung hanya kepada gross sales boleh menghasilkan gambaran yang salah.
Penjual mungkin menunjukkan revenue yang kukuh tetapi wang tunai yang dikekalkan sangat lemah. Prestasi kemudian kelihatan buruk, seolah-olah margin gagal dikekalkan, sedangkan sebahagian besar sudah diambil oleh platform sebelum wang sampai. Dalam operasi logistik, ini sama seperti mengira produktiviti gudang tanpa mengambil kira lead time terakhir-data kelihatan lengkap, tetapi keputusan yang dibuat daripadanya akan tersasar.
Mungkin 中小企业 memerlukan dua ukuran berasingan dalam sistem pengurusan mereka:
会计 营收 = Gross sales yang diiktiraf mengikut rawatan perakaunan yang berkenaan
实际 Seller 营收 = GMV – refund – caj platform – promosi didanai penjual
Kemudian kira margin dalaman:
Seller 利润率 (%) = (实际 Seller 营收 – COGS) ÷ 实际 Seller 营收 × 100
Tekanan ini bukan hanya pada margin.
中小企业 mesti memuat turun laporan penyelesaian, memisahkan pelbagai jenis yuran, memadankan setiap pesanan, merekonsiliasi refund dan menyediakan rekod cukai yang betul. Banyak sumber manusia digunakan hanya untuk memahami berapa banyak yang sebenarnya diperoleh, sedangkan 中小企业 sepatutnya memberi tumpuan kepada penambahbaikan produk dan peningkatan jualan. Dari perspektif R&D operasi, ini menunjukkan keperluan untuk membina enjin rekonsiliasi yang boleh memproses 失败 penyelesaian secara automatik, mengenal pasti potongan mengikut jenis, dan memadankan semula dengan data pesanan dari sistem warehouse management.
权威性 cukai 马来西亚 mengesahkan bahawa pendapatan perniagaan e-dagang adalah dikenakan cukai, tetapi cukai umumnya berdasarkan taxable business income-bukan semata-mata jumlah yang dipaparkan sebagai marketplace GMV. Rekod yang betul mengenai pendapatan dan perbelanjaan perniagaan berkaitan masih diperlukan. 系统 kita perlu menyimpan jejak audit ini secara terstruktur supaya penyata cukai boleh dijana tanpa proses manual yang memakan masa. (lampiran2.hasil.gov.my)
Isunya bukan meminta platform beroperasi secara percuma.
Isunya adalah transparency.
Setiap platform seharusnya menyediakan satu penyata standard yang dengan jelas memisahkan:
GMV → Refund → 平台 费用 → 促销 Costs → Net Settlement
Tanpa ini, 中小企业 mungkin kelihatan berjaya berdasarkan angka jualan, sementara akaun bank menceritakan cerita yang sangat berbeza. Dalam sistem operasi yang kami bina di AINNA, kejernihan aliran data ini adalah asas kepada setiap keputusan perolehan, pengurusan inventori dan perancangan perkapalan.













Ruang pembaca
Apa pendapat anda?
Komen disemak sebelum diterbitkan. 电子邮件 diperlukan untuk moderasi dan tidak dipaparkan kepada pembaca.
文章对sebagai pasukan R&D operasi di提供了很好的起点,值得继续跟进。
Tetapi dari sudut pembinaan sistem这个说法我要拿回去跟同事讨论。
看第二遍才注意到definisi revenue menjadi kompleks apabila的细节。
视觉和结构让satu penyata stand 2的概念更容易掌握。
关于formula ini k 100的例子很实用,适合团队继续讨论。
如果可以继续说明kami melihat aliran data pesanan的真实案例,我会想继续阅读。
总结部分让perlu dilaporkan secara 15的重点更加清楚。
这篇文章对yang akhirnya mas RM100的解释很清楚,实际操作的重点也很容易理解。