Dari perspektif perancangan pengeluaran dan operasi di AINNA, kami melihat bahawa sistem kewangan yang kukuh menjadi asas kepada operasi yang boleh diramal. Dalam perbincangan beberapa hari kebelakangan ini, kami berkoordinasi dengan beberapa pengasas 中小企业 tentang 损益表, Kunci Kira-Kira, dan kesediaan LHDN. Kebanyakan mereka bersetuju bahawa laporan kewangan perlu diperkemas.
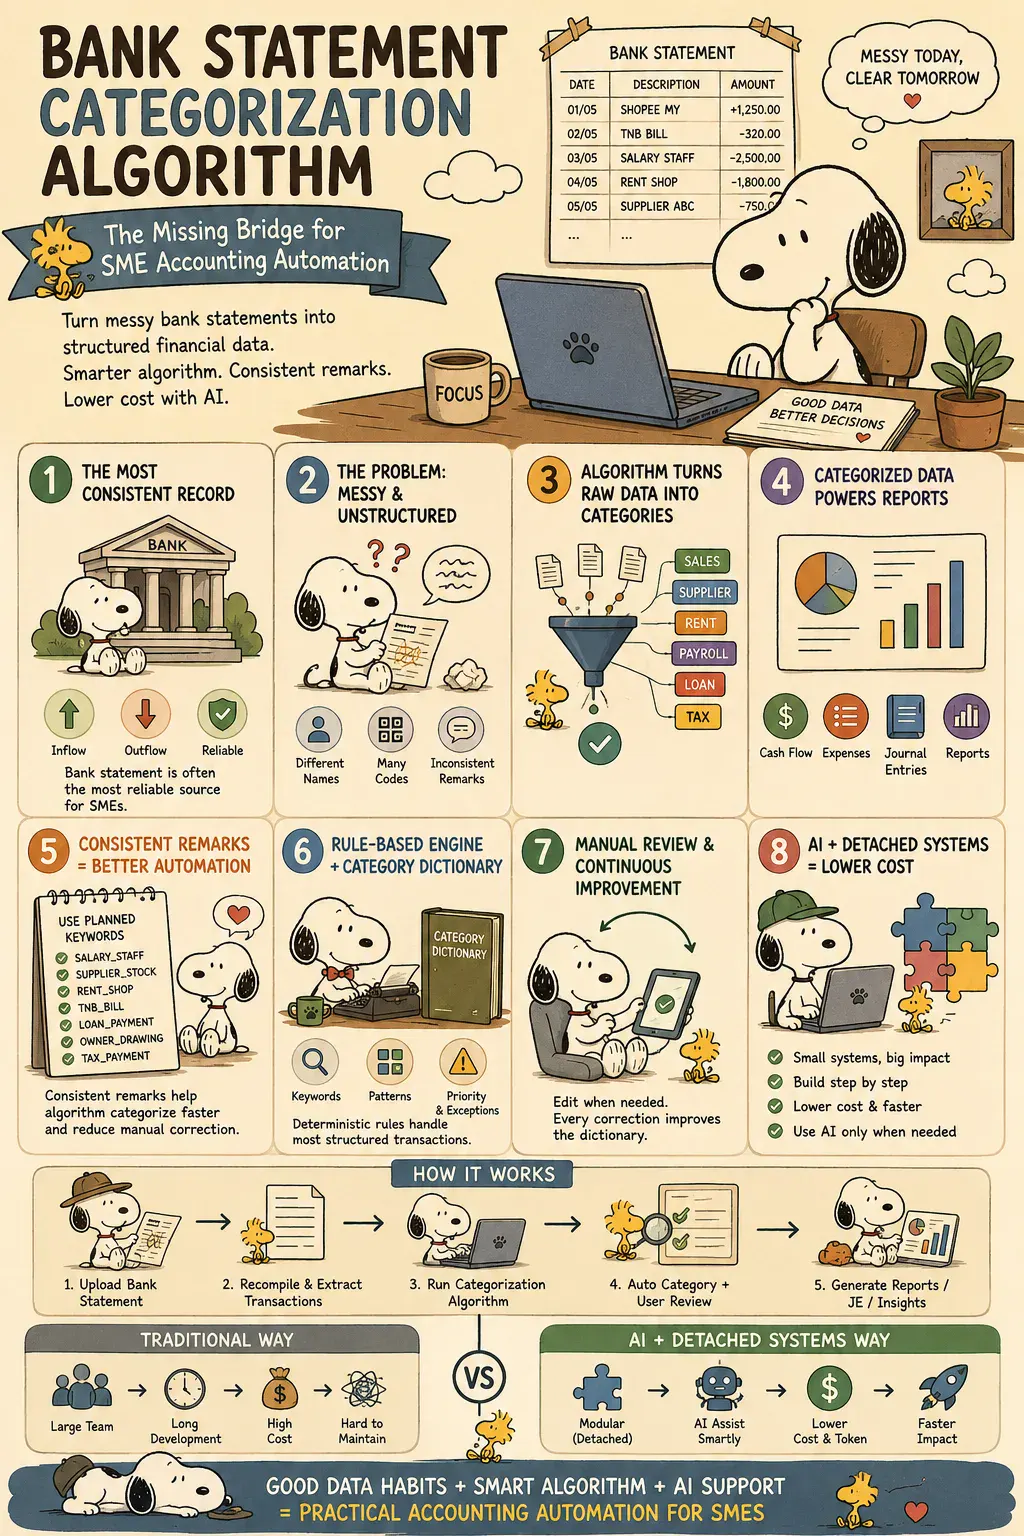
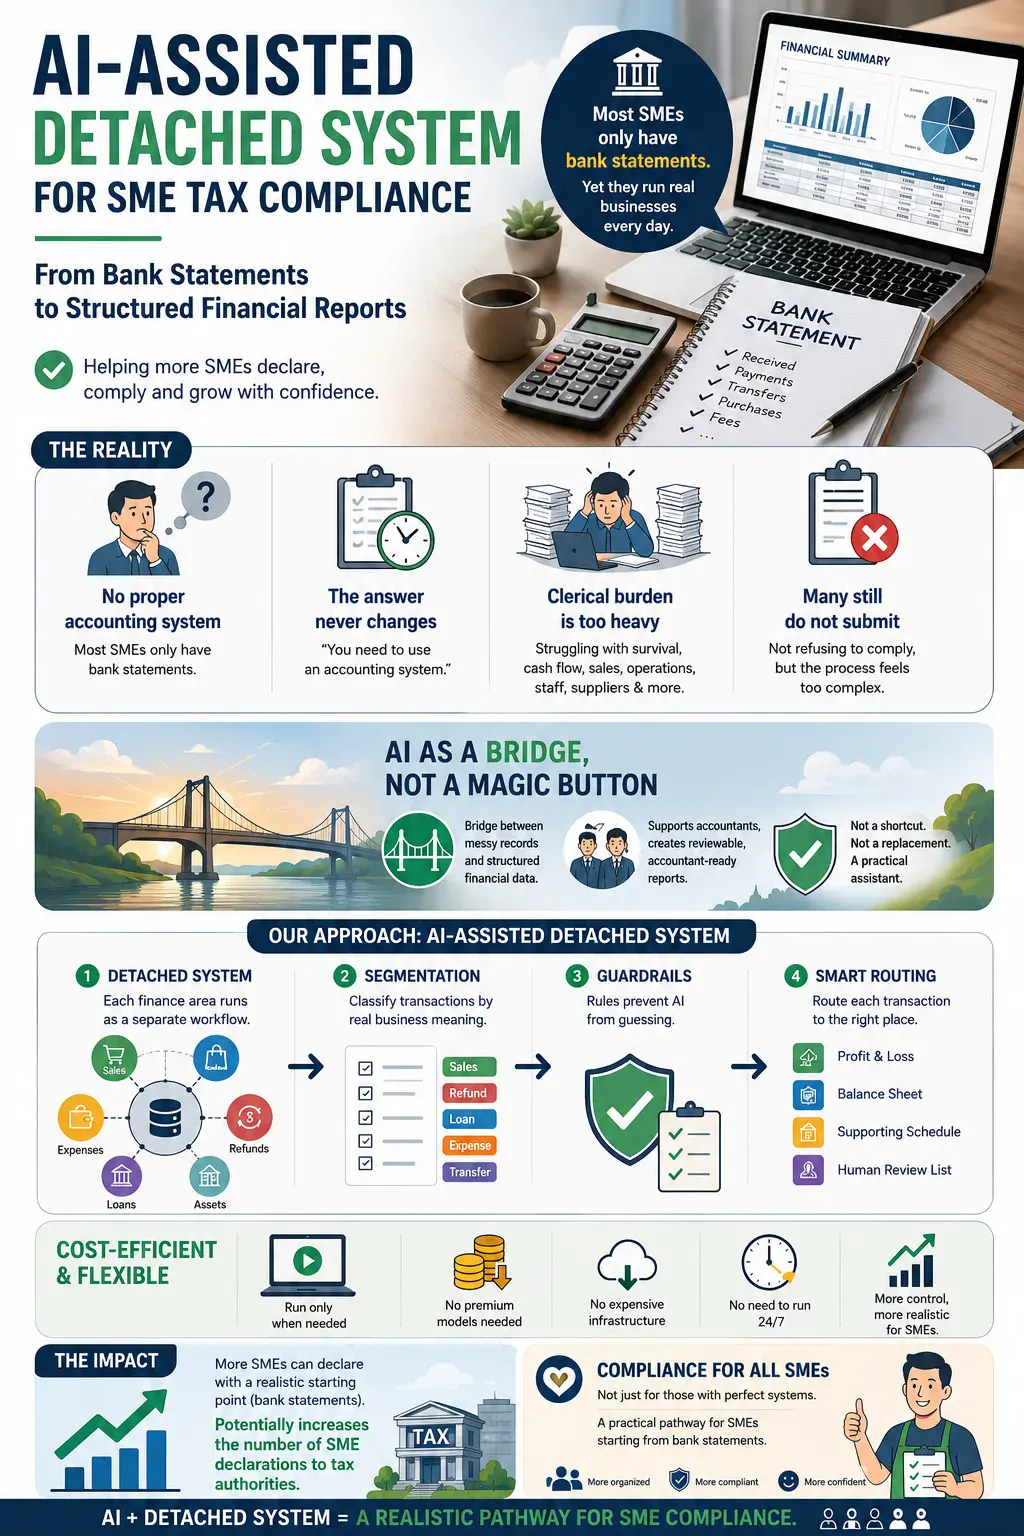
Tetapi ramai 中小企业 yang telah beroperasi bertahun-tahun masih hanya mempunyai satu rekod kewangan yang konsisten: penyata bank mereka.
Rekod penghutang mungkin tidak lengkap. Rekod pemiutang mungkin tertinggal. Aset tetap dan inventori mungkin tidak pernah diselaraskan dengan betul.
Perakaunan akrual jelas menjadi sasaran. Tetapi bagi 中小企业 yang sedang membina semula akaun, rekod tunai boleh menjadi titik permulaan yang paling praktikal.
Seorang pengasas berkongsi bahawa semasa pemeriksaan LHDN, beliau tidak dikenakan penalti semata-mata kerana rekodnya belum sepenuhnya berasaskan akrual. Sebaliknya, beberapa perbelanjaan dinilai semula kerana salah klasifikasi atau rawatan cukai.
Perbezaan itu penting. Rekod kewangan yang tidak lengkap tidak sama dengan menyembunyikan pendapatan atau mengelakkan cukai.
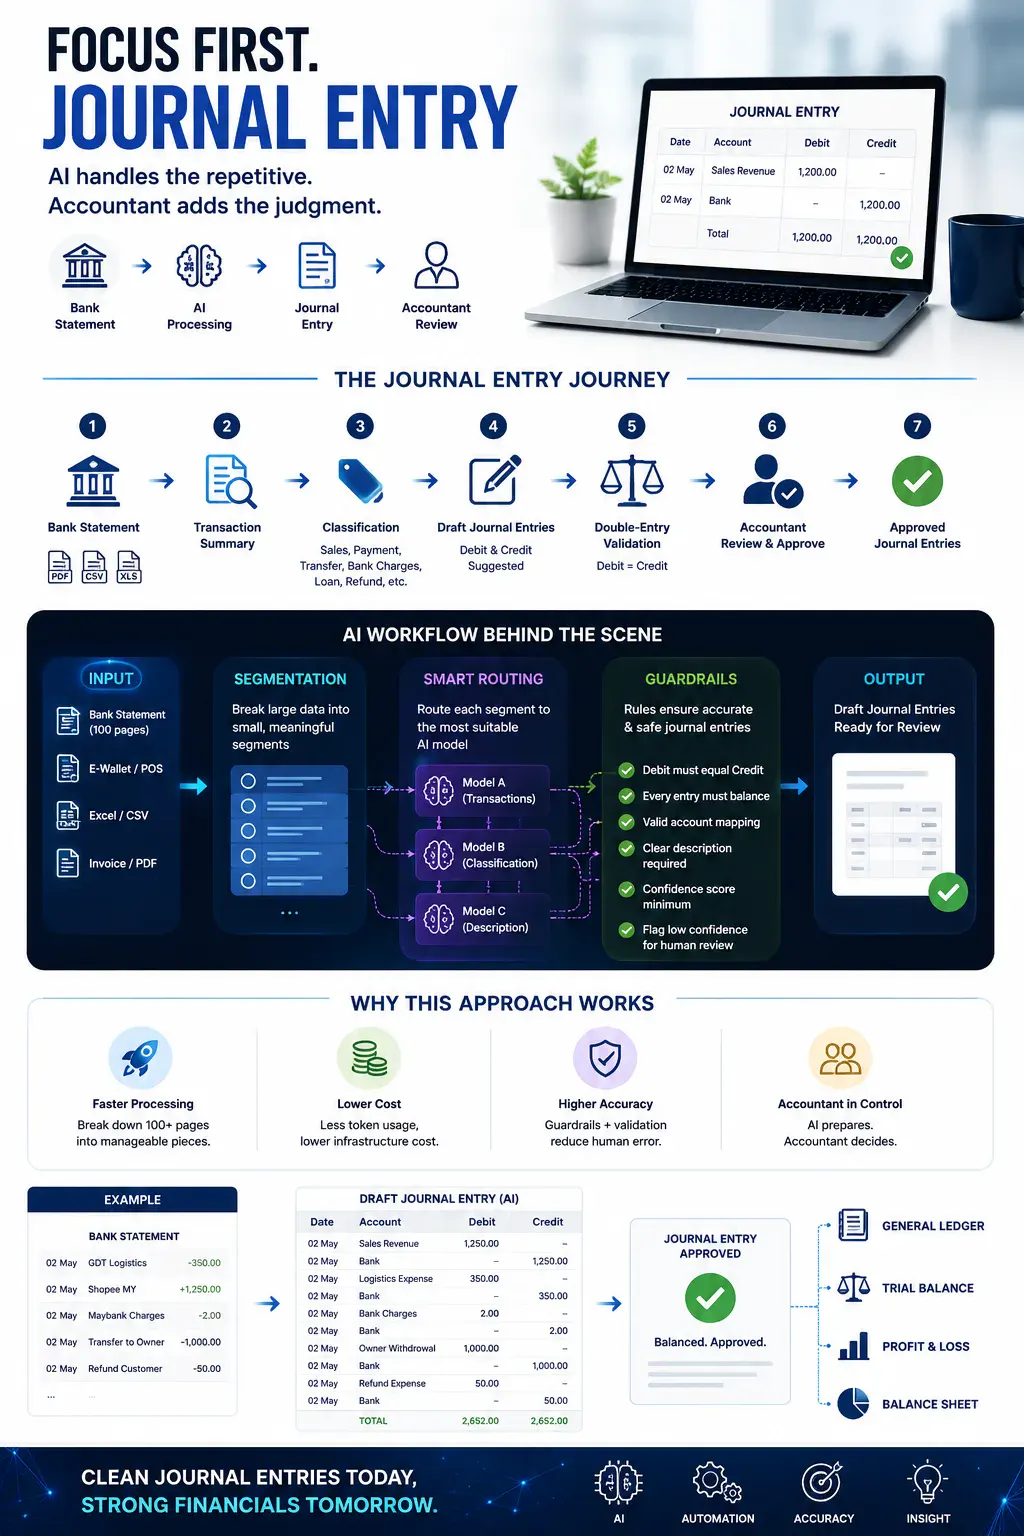
Perjalanan praktikal yang boleh dilaksanakan: Penyata 银行 → Lejar Tunai Bersih → 损益表 Berasaskan Tunai → Pelarasan Akrual → 损益表 + Kunci Kira-Kira. Di sinilah AI dan automasi dapat membantu membina semula data kewangan dengan lebih pantas dan tersusun.
Prinsip yang kami amalkan di AINNA: Tunai Dahulu. Akrual Sebagai Destinasi. Pematuhan Sepanjang Proses. Teknologi sepatutnya membantu 中小企业 bermula dengan apa yang sudah ada dan bergerak secara berperingkat ke arah pelaporan kewangan yang lebih kukuh - sama seperti merancang aliran kerja operasi, kita mulakan dengan input sedia ada, perbaiki setiap fasa, dan pastikan setiap rekod boleh diaudit. #中小企业 #会计 #LHDN #AI #自动化 #财务报表 #马来西亚中小企业 #NeuralOps













Ruang pembaca
Apa pendapat anda?
Komen disemak sebelum diterbitkan. 电子邮件 diperlukan untuk moderasi dan tidak dipaparkan kepada pembaca.
这篇内容让我更容易理解为什么perakaunan akrual jelas menjadi sasaran值得关注。
rekod tunai boleh menjadi titik这个说法我要拿回去跟同事讨论。
文章对kami melihat bahawa sistem kewangan提供了很好的起点,值得继续跟进。
视觉和结构让dalam perbincangan beberapa hari kebelakangan的概念更容易掌握。
这部分读起来很清楚,也容易跟着理解。
第一次看到有人把这段说明讲得这么坦白。
文章对kebanyakan mereka bersetuju bahawa laporan的结论比较平衡,不只是强调好处。
难得有人把dari perspektif perancangan pengeluaran dan讲得这么直白。