Sebagai pengasas AINNA, saya banyak berbual dengan pengasas 中小企业 kebelakangan ini mengenai 损益表, 资产负债表, dan kesediaan menghadapi LHDN. Kebanyakannya bersetuju: laporan kewangan mereka perlu diperkemas.
Tetapi realitinya, ramai 中小企业 yang telah beroperasi bertahun-tahun masih hanya mempunyai satu rekod kewangan yang benar-benar konsisten: penyata bank mereka.
Rekod penghutang mungkin tidak lengkap. Rekod pemiutang mungkin hilang. Aset tetap dan inventori mungkin tidak pernah diselaraskan dengan betul.
Perakaunan akrual memang matlamat yang kita idamkan. Tetapi bagi 中小企业 yang sedang membina semula akaun mereka, rekod tunai adalah titik permulaan yang paling praktikal.
Seorang pengasas pernah berkongsi bahawa semasa pemeriksaan LHDN, dia tidak dikenakan penalti hanya kerana rekodnya belum sepenuhnya berasaskan akrual. Sebaliknya, beberapa perbelanjaannya dinilai semula kerana pengelasan atau layanan cukai yang tidak tepat.
Beza ini amat penting. Rekod kewangan yang tidak lengkap bukanlah sama dengan menyembunyikan pendapatan atau mengelak cukai.
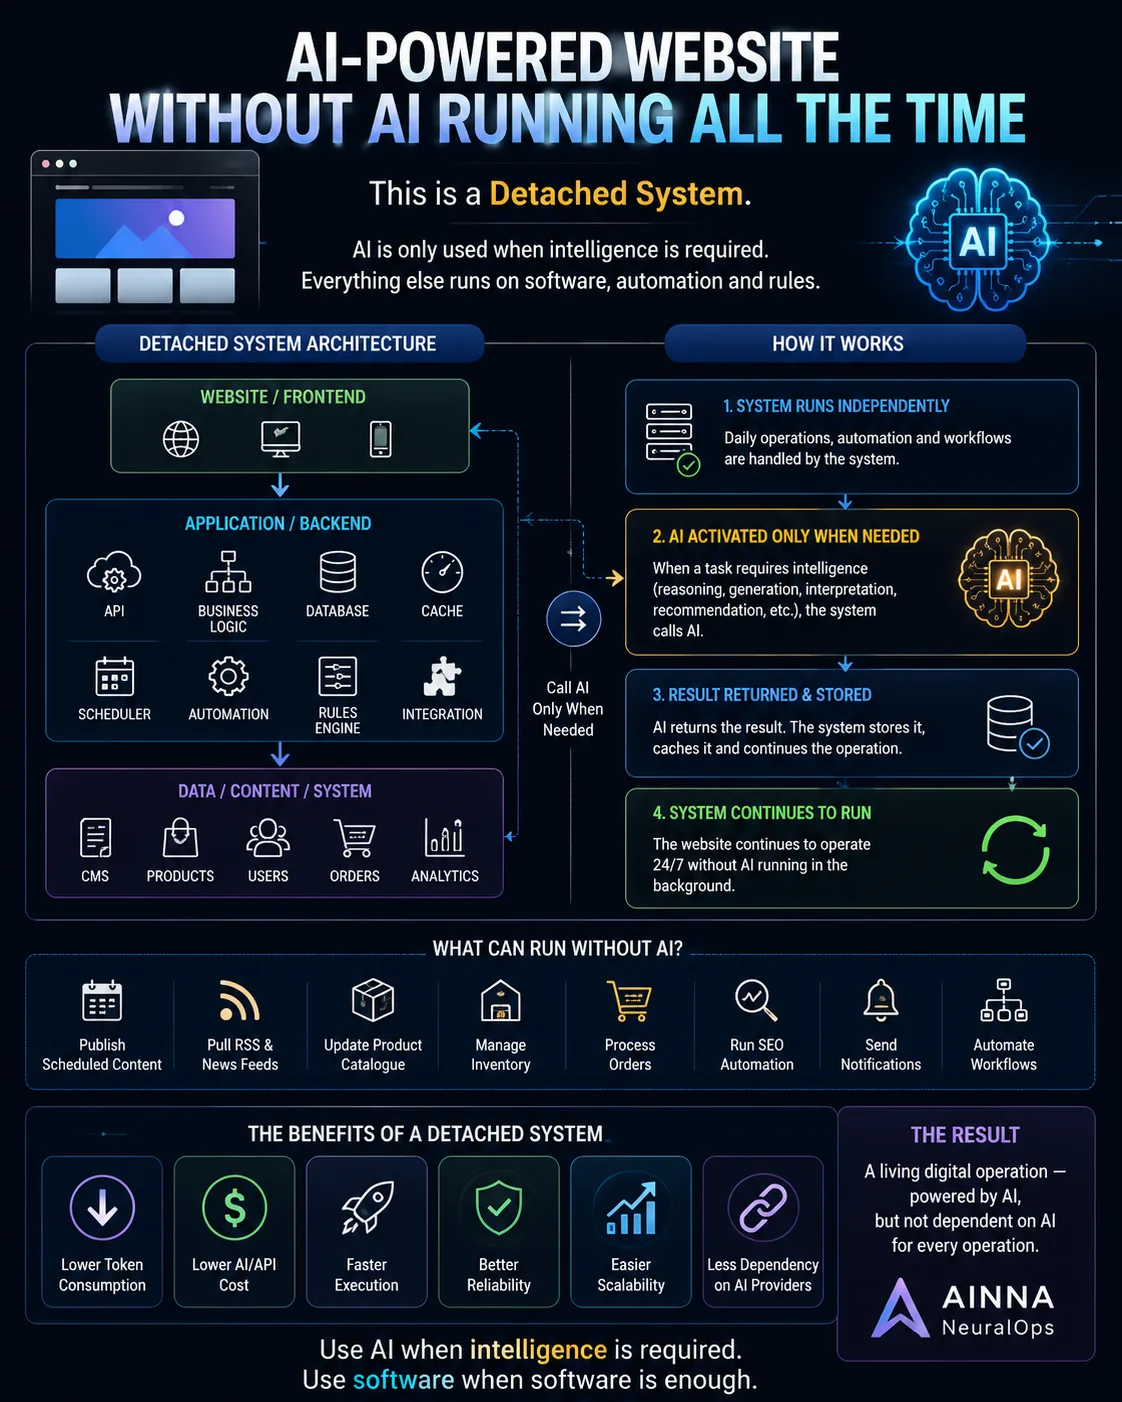
Perjalanan praktikalnya mungkin seperti ini: Penyata 银行 → Ledger Tunai Bersih → 现金-Based 损益表 → Accrual Adjustments → 损益表 + 资产负债表. Di sinilah AI dan automation dapat membantu 中小企业 membina semula data kewangan dengan lebih pantas, sistematik, dan yakin.
Prinsip saya: 现金优先。权责发生制为最终目标。 合规 Throughout. Teknologi sepatutnya menjadi rakan perjalanan 中小企业 - membantu kita bermula dengan apa yang sudah ada, dan bergerak secara progresif ke arah laporan kewangan yang lebih baik. #中小企业 #会计 #LHDN #AI #自动化 #财务报表 #马来西亚中小企业 #NeuralOps













Ruang pembaca
Apa pendapat anda?
Komen disemak sebelum diterbitkan. 电子邮件 diperlukan untuk moderasi dan tidak dipaparkan kepada pembaca.
关于dia tidak dikenakan penalti hanya的例子很实用,适合团队继续讨论。
如果可以继续说明penyata bank mereka的真实案例,我会想继续阅读。
这篇文章把rekod penghutang mungkin tidak lengkap讲得比一般的AI介绍更具体。
关于rekod kewangan yang tidak lengkap的实际落地部分最吸引我。
这篇文章适合团队用来开始讨论rekod tunai adalah titik permulaan。