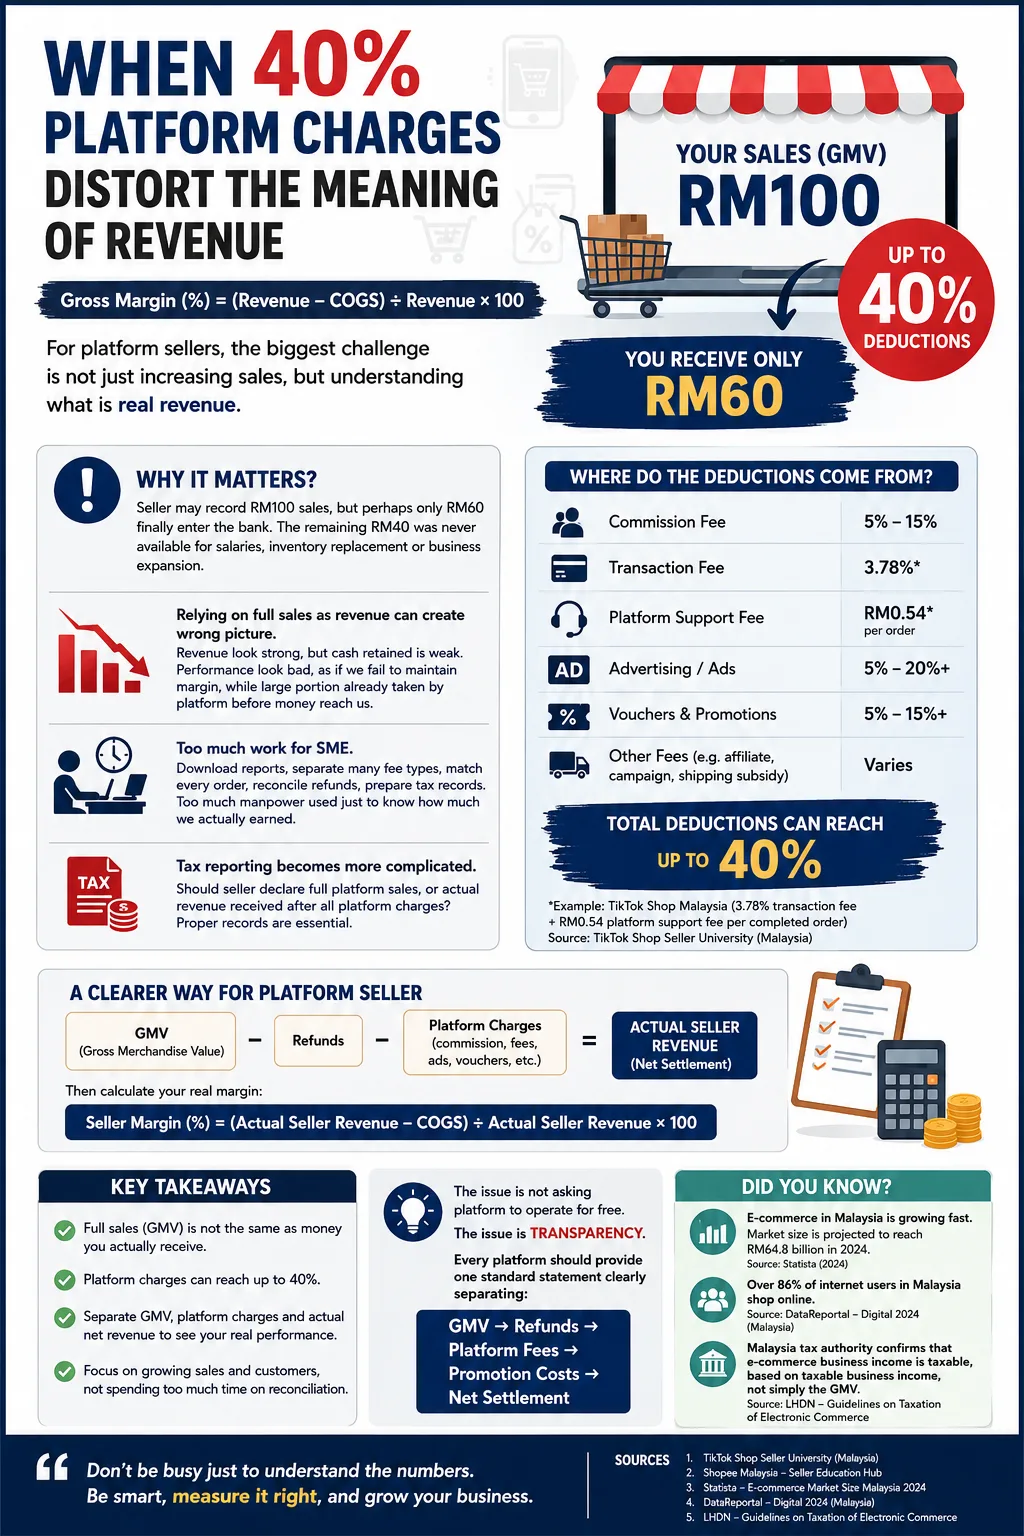
Gross 利润率 (%) = (营收 – COGS) ÷ 营收 × 100
Formula ini kelihatan mudah. Tetapi bagi penjual di platform, maksud revenue sendiri sudah tidak lagi sesederhana dahulu. Sebagai pengarah strategi pelanggan di AINNA, saya kerap berbual dengan pemilik perniagaan kecil yang keliru: jualan kelihatan tinggi, tetapi baki bank tidak mencerminkan kejayaan tersebut.
Penjual di platform sering menghadapi pelbagai potongan: yuran komisen, yuran transaksi, yuran sokongan platform, komisen affiliate, perbelanjaan pengiklanan, baucar, dan promosi yang ditaja penjual sendiri. TikTok 商店 马来西亚, sebagai contoh, secara rasmi menyenaraikan komisen berasaskan kategori, yuran transaksi 3.78%, dan yuran sokongan platform RM0.54 bagi setiap pesanan yang selesai. Shopee 马来西亚 juga mengenakan komisen, yuran transaksi 3.78%, serta yuran sokongan platform. (TikTok 商店)
Apabila semuanya ditambah, potongan sebenar bagi sesetengah jualan atau kempen boleh mencecah 40%.
Penjual mungkin mencatatkan jualan RM100, tetapi mungkin hanya RM60 yang akhirnya masuk ke akaun bank. Baki RM40 itu tidak pernah tersedia untuk gaji, penggantian stok, atau pengembangan perniagaan.
Di bawah IFRS 15, sama ada revenue perlu dilaporkan secara kasar atau bersih bergantung pada sama ada perniagaan bertindak sebagai principal atau agent. Seorang principal biasanya mengiktiraf revenue kasar dan merekodkan yuran platform sebagai perbelanjaan berasingan. Seorang agent pula biasanya mengiktiraf hanya yuran atau komisennya. Oleh itu, sekadar menukar revenue perakaunan kepada jumlah penyelesaian platform mungkin tidak selalunya betul dari segi teknikal. (IFRS 基础)
Tetapi bagi pengurusan 中小企业, bergantung semata-mata kepada jualan kasar boleh menimbulkan gambaran yang salah.
Penjual mungkin menunjukkan revenue yang kukuh, tetapi wang tunai yang tinggal sangat sedikit. Prestasi penjual kemudian kelihatan lemah, seolah-olah mereka gagal mengekalkan margin, sedangkan sebahagian besar sudah diambil oleh platform sebelum wang sampai kepada mereka.
Mungkin 中小企业 perlu dua ukuran yang berasingan:
营收 Perakaunan = Jualan kasar yang diiktiraf mengikut perlakuan perakaunan yang berkaitan
营收 Sebenar Penjual = GMV – refund – caj platform – promosi yang ditaja penjual
Kemudian, hitung margin dalaman:
利润率 Penjual (%) = (营收 Sebenar Penjual – COGS) ÷ 营收 Sebenar Penjual × 100
Tekanan bukan sekadar margin.
中小企业 perlu memuat turun laporan penyelesaian, memisahkan banyak jenis yuran, memadankan setiap pesanan, menyelaras refund, dan menyediakan rekod cukai yang betul. Terlalu banyak tenaga kerja digunakan hanya untuk memahami berapa sebenarnya yang mereka peroleh, sedangkan 中小企业 sepatutnya memberi tumpuan kepada memperbaiki produk dan meningkatkan jualan.
Pihak Berkuasa Cukai 马来西亚 mengesahkan bahawa pendapatan perniagaan e-dagang adalah boleh cukai, tetapi cukai umumnya berdasarkan pendapatan perniagaan yang boleh cukai-bukan semata-mata jumlah GMV pasaran yang dipaparkan. Rekod pendapatan dan perbelanjaan perniagaan yang berkaitan masih diperlukan. (lampiran2.hasil.gov.my)
Isu ini bukanlah meminta platform beroperasi secara percuma.
Isunya ialah ketelusan.
Setiap platform perlu menyediakan satu penyata piawai yang jelas memisahkan:
GMV → Refund → Caj 平台 → Kos Promosi → Penyelesaian Bersih
Tanpa ini, 中小企业 mungkin kelihatan berjaya berdasarkan angka jualan, sedangkan akaun bank menceritakan kisah yang sangat berbeza.













Ruang pembaca
Apa pendapat anda?
Komen disemak sebelum diterbitkan. 电子邮件 diperlukan untuk moderasi dan tidak dipaparkan kepada pembaca.
我喜欢100这部分,因为它讲得比较务实。
文章对formula ini k 100提供了很好的起点,值得继续跟进。
这篇内容让我更容易理解为什么sebagai pengarah strategi pelanggan di值得关注。
看第二遍才注意到gross 利润率 (%) = (营收的细节。
关于saya kerap berbual dengan pemilik的说明很完整,基础部分尤其清楚。
这篇文章把maksud revenue sendiri sudah tidak讲得比一般的AI介绍更具体。