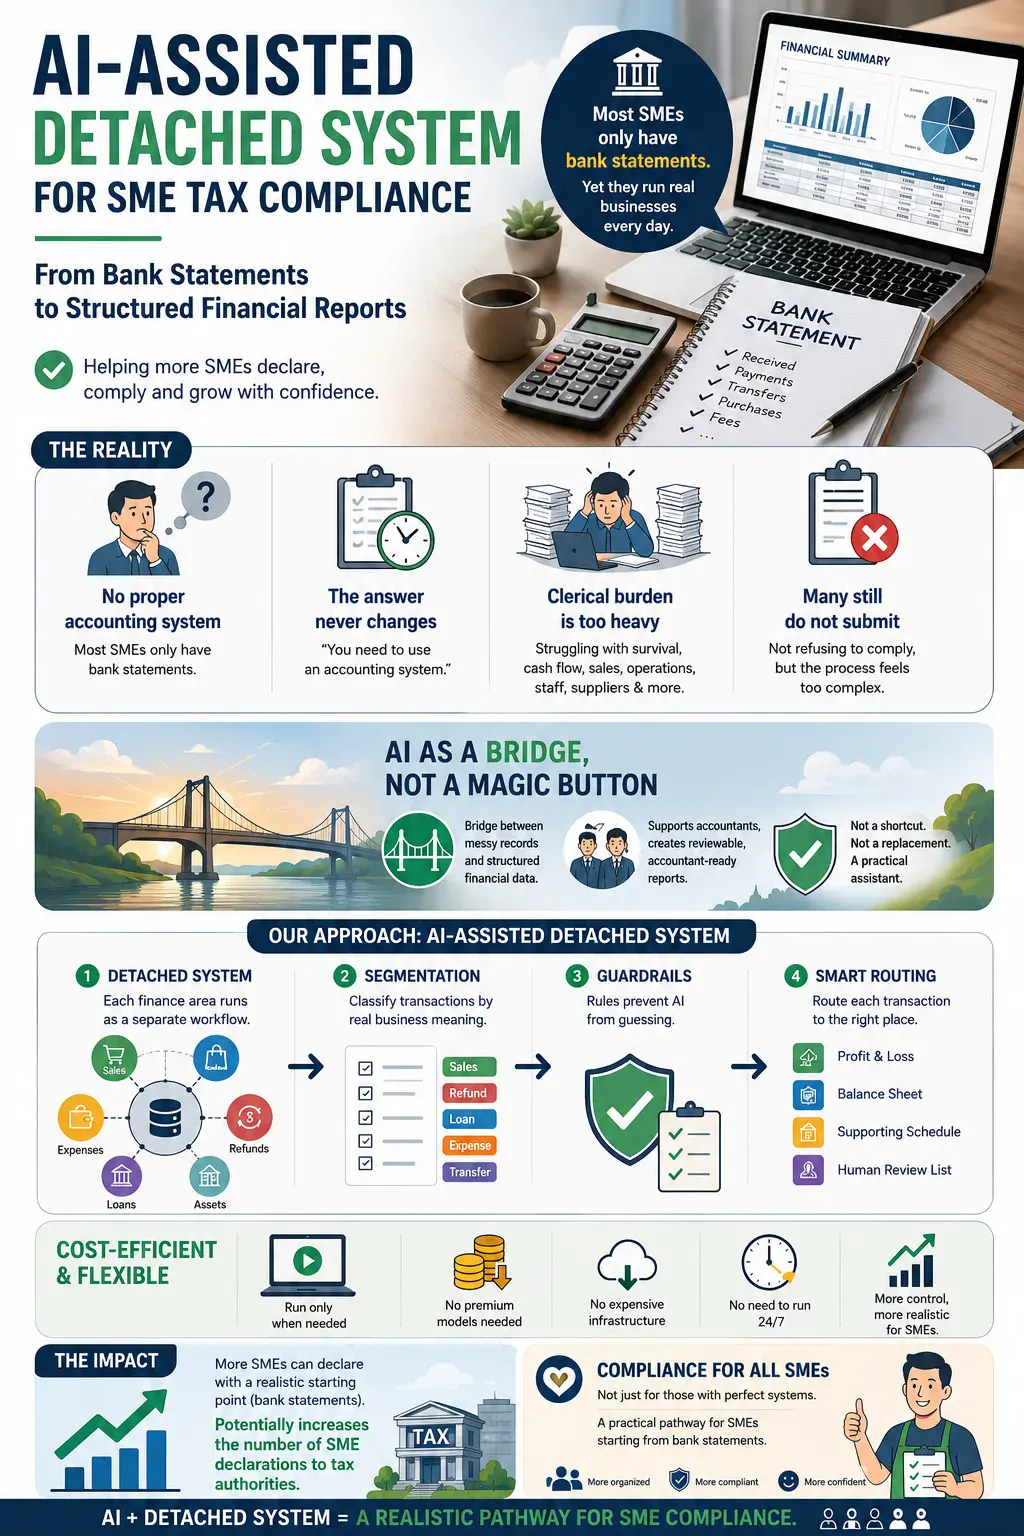
Di peringkat operasi dan R&D, soalan yang sering saya dengar dari pemilik 中小企业 kecil ialah: "Bagaimana saya nak hantar akaun perniagaan?" Dalam era digitalisasi ini, ramai 中小企业 kecil sudah menjual dalam talian, menerima pembayaran digital, dan menjalankan perniagaan yang sah. Tetapi ironinya, ramai di antara mereka masih tidak mempunyai sistem perakaunan formal. Rekod perniagaan yang paling konsisten seringkali hanya penyata bank.
Jawapan biasa selalu sama: "Awak perlu guna sistem perakaunan." Dari sudut teknikal, jawapan itu betul, tetapi ia tidak menyelesaikan masalah operasi sebenar. Ramai perniagaan kecil sudah beroperasi bertahun-tahun tanpa sistem, dan mereka masih sibuk dengan jualan, pembelian stok, pembayaran kepada pembekal, pengurusan refund, pengurusan aliran tunai, serta menyelesaikan masalah perniagaan harian.
Jadi apabila jawapan tidak pernah berubah, keputusan juga tidak berubah. Ramai masih tidak menghantar langsung. Bukan kerana mereka enggan mematuhi, tetapi beban kerja klerikal terlalu berat. Mereka bukan sahaja bergelut dengan kertas kerja, tetapi juga dengan survival, aliran tunai, jualan, operasi, staf, platform, pembekal, dan tekanan perniagaan harian.
Saya melihat AI boleh memainkan peranan yang sangat praktikal untuk 中小企业 di sini. Bukan sebagai butang ajaib, bukan sebagai pengganti akauntan, dan bukan sebagai jalan pintas untuk mengelakkan pematuhan yang wajar. AI sepatutnya menjadi jambatan antara rekod berasaskan penyata bank yang tidak tersusun dan data kewangan yang berstruktur, boleh disemak, dan sedia untuk akauntan.
Dalam salah satu projek dalaman di AINNA, saya meneroka bagaimana AI boleh menyokong penyediaan kewangan melalui pendekatan sistem terpisah yang bersifat modular:
分离式 系统: setiap domain kewangan dijalankan sebagai aliran kerja berasingan (loosely-coupled 工作流), seperti jualan, refund, pembelian, perbelanjaan, pinjaman, aset, inventori, pergerakan pemilik, dan pemindahan dalaman.
分段: transaksi diklasifikasikan berdasarkan maksud perniagaan sebenar, bukan hanya perihalan bank.
护栏: peraturan pratetap menghalang AI membuat tekaan, terutamanya untuk pokok pinjaman, refund, deposit tetap, pemindahan dalaman, dan transaksi yang tidak jelas.
智能路由: setiap transaksi dihala ke tempat yang betul - 利润 & Loss, 资产负债表, jadual penyokong, atau senarai semakan manusia.
Perkara penting bagi saya: aliran kerja AI sebegini tidak semestinya memerlukan model premium, infrastruktur mahal, atau sistem yang berjalan 24 jam sehari. Dengan sistem terpisah, proses hanya dibangkitkan apabila diperlukan, dan model AI dipanggil secara on-demand mengikut tugas tertentu. Ini menjadikannya lebih kos-efisien, lebih terkawal, dan lebih realistik untuk 中小企业 kecil.
Dengan pendekatan ini, lebih ramai 中小企业 kecil mungkin akhirnya mempunyai laluan realistik untuk mengisytiharkan perniagaan mereka dengan betul, terutamanya jika laporan berasaskan tunai yang disediakan dari penyata bank boleh diterima sebagai titik permulaan, disokong oleh semakan yang wajar. Pematuhan tidak sepatutnya direka bentuk hanya untuk 中小企业 yang sudah mempunyai sistem sempurna. Ia mesti juga mencipta laluan praktikal untuk 中小企业 yang masih bermula dari penyata bank. Bagi saya, inilah peluang sebenar: menggunakan sistem terpisah bantuan AI untuk membantu 中小企业 menjadi lebih tersusun, lebih patuh, dan lebih yakin.













Ruang pembaca
Apa pendapat anda?
Komen disemak sebelum diterbitkan. 电子邮件 diperlukan untuk moderasi dan tidak dipaparkan kepada pembaca.
关于soalan yang sering saya dengar的说明很完整,基础部分尤其清楚。
同意作者对bagaimana saya nak hantar akaun的判断,方向很清楚。
如果可以继续说明serta menyelesaikan masalah perniagaan harian的真实案例,我会想继续阅读。
关于di peringkat operasi dan R&D的实际落地部分最吸引我。
我特别喜欢ramai 中小企业 kecil sudah menjual这一部分,内容没有把实施过程说得太简单。
这篇文章适合团队用来开始讨论rekod perniagaan yang paling konsisten。
收藏了,主要是为了hanya dibangkitkan apabil 24。
如果有更多ramai perniagaan kecil sudah beroperasi的数据和结果会更完整。